车网世界报道:
由中国汽车技术研究中心有限公司、中国汽车工程学会、中国汽车工业协会、中国汽车报社联合主办的第二十二届中国汽车产业发展(泰达)国际论坛(以下简称“泰达汽车论坛”)于2026年9月17日至9月20日在天津市滨海新区举办。本届泰达汽车论坛将围绕“智绿筑基·生态蓄势·共创共赢”的年度主题,邀请重磅嘉宾展开深入研讨。
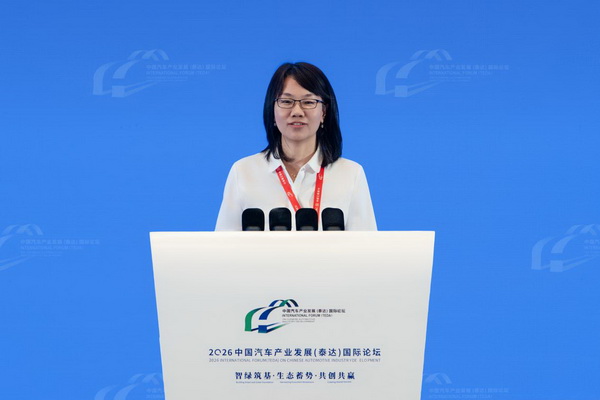
在9月19日“开幕大会”中,泰国电动汽车协会(EVAT)主席、上汽正大有限公司执行副总裁苏诺·桑斯尼特发表题为“泰国电动汽车产业政策与市场的演变”的演讲。
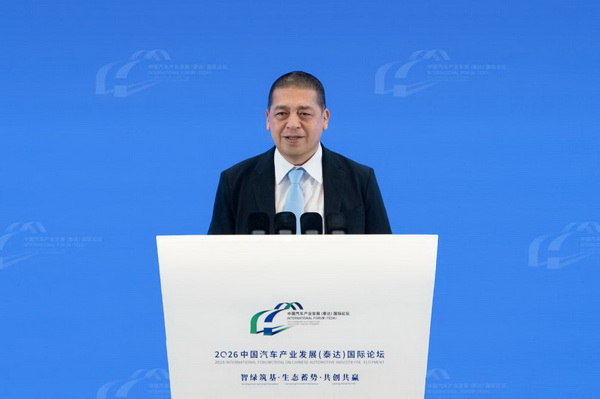
泰国电动汽车协会(EVAT)主席、上汽正大有限公司执行副总裁 苏诺·桑斯尼特
以下是演讲实录:
大家上午好,今天我想与大家分享泰国在交通领域的一些发展情况。泰国是东南亚地区非常重要的汽车制造基地之一,汽车行业现在正进入一个新的阶段。在电气化的推动之下,技术产生新发展,也出现了新的出行方式。我的演讲主要涵盖两个方面:第一,泰国电动汽车发展的情况;第二,汽车产业政策以及一些创新机遇,同时分享泰国如何为东南亚更广泛的电动汽车生态系统做出贡献。泰国的电动汽车转型不仅仅是增加电动汽车的销售,同时还需要提高电动汽车产业的竞争力,建设可持续并且实现区域互联的电动汽车产业。
首先介绍一下协会。泰国电动汽车协会已经成立10多年,一直支持电动汽车在泰国的发展。协会主要目标是推动电动汽车发展,帮助减少空气污染、提高能源效率,更好地促进交通行业和新产业的发展。协会现有331个成员,包括247个企业成员和86名个人成员,大约30个委员会代表经济、工业和国有企业。我们的成员不仅有汽车制造商、生态系统,还包括能源公司、地图测绘运营商、电池公司、科技公司、金融机构、供应商,以及很多来自其他部门的会员代表,所以我们的协会非常多元化。电动汽车的转型发展,仅靠汽车行业是远远不够的。我们也是泰国国家电动汽车委员会的成员之一,国家电动汽车委员会由我国总理亲自担任主席。
为了管理广泛的生态系统,我们组织了一些活动,成立了几个专门的工作组:第一个工作组侧重于学术方面的发展、职业发展、知识交流、培训和劳动力发展;第二个工作组主要关注车辆制造以及对本地生产的政策性支持;第三个工作组负责本土化方面的工作,以及在拥有技术的公司和本地供应商之间建立业务匹配机会;第四个工作组基础设施发展推广部,包括地图基础设施的开发;第五个是共用与公共关系部,致力于消费者保护、市场数据、行业沟通,以及行业洞察意见的观察和研究;第六个是泰国联盟,我们会把运营商聚集到一起,共同讨论合作政策。所有不同工作组都朝着一个共同目标努力,发展一个高效且可持续的电动汽车生态系统,更好服务泰国。
首先,看下泰国乘用车和皮卡车的结构变化:2021年,燃油车在新注册车辆当中占到90%以上;今年1-8月,燃油车份额下降到44.7%。同时可以看到,纯电动、混动以及插电混动的总份额增加到55.3%,其中纯电动占到29.2%。从销量来看,乘用车和皮卡车领域的纯电动汽车销量已经从2021年的约2000辆,增加到今年1-8月的14.9万辆。
虽然一些细分市场逐渐放缓发展步伐,但电动汽车的需求仍然在持续扩大。从保有量来看,泰国纯电动汽车保有量约54万辆、油电混动汽车72万辆、插电混动汽车9.5万辆。可以看到,泰国的电动汽车转型并非局限于单一的技术路线,纯电动汽车逐渐成为泰国市场转型中最强大的驱动力之一。从品牌角度来看,截止到2026年6月,泰国大概有52个纯电动汽车品牌、112个纯电动车型。2021年,只有20个车型可选,所以市场进展还是不错的,但是竞争压力也会越来越大、越来越激烈。所有车型中在泰国本地生产的汽车只有19%,其中也包括中国企业在泰国建厂生产的汽车。因此,泰国希望加速本地化制造,增加国内价值创造,让消费者有更广泛的选择。
从今年开始,政府也将提高消费税比例,具体数字还不知道,因为没有正式公布,现在应该在30%左右。从10%到30%,并不意味着想要阻止从中国进口,我们希望共同发展,保护中国OEM整车厂,但是希望他们能够在泰国建立和投资工厂,参与到最新的技术竞争中去。
接下来介绍充电基础设施。截至2026年7月,泰国拥有4922个充电站。从地理分布看,50%的充电站位于曼谷及其周边地区,中部有24%的充电站,其他充电站分布在泰国东北部、南部和北部。
目前,很多中国的企业,比如吉利、比亚迪、广汽埃安等在泰国建厂投资。泰国并不是从零开始发展电动汽车转型,在开始转型之前,泰国已经有了很强的汽车制造基础。多年来,泰国一直都是东南亚领先的汽车生产和出口基地,而且还有非常深厚的供应商生态系统,包括整车制造、零部件供应商、物流公司、人力资源、工业地产和配套产业。从地理来看,泰国地理位置非常优越,既服务亚洲需求,也服务全球出口市场。这些优势为泰国在电动汽车行业竞争中提供机会。
然而,现在电池、电驱系统、软件、充电基础设施等方面不断驱动行业进行转型,泰国必须利用传统制造业的优势,作为建立新能力的基础,不断适应产业发展新趋势。
接下来,介绍下泰国电动汽车产业政策演变历程:
1.明确方向:国家电动汽车路线图和“30@30”目标为行业指明了清晰方向。
2.创造市场:早期激励措施有助于加速消费者采用,并建立初步的电动汽车需求。
3.本地生产:政策重点从吸引进口转向鼓励国内生产和工业投资。
4.本地化:更加重视电池包、模组、关键零部件、测试以及本地供应商发展。
5.下一阶段:泰国正朝着出口竞争力、更高本地附加值、技术能力和区域一体化迈进。
简单来说,泰国电动汽车政策演进路径为:刺激市场需求、吸引产业投资、完善本土供应链、打造长期竞争优势。未来政策制定将跳出单纯提升电动车销量的短期目标,聚焦创新技术研发等深层次产业体系建设。
我们看到泰国市场正在发生转变,转变体现以下方面:
第一,纯电动汽车的产量和销量正在迅速增加,消费者对电动汽车的认知度和接受度越来越高。第二,品牌和车型数量显著增加,涵盖不同的价格区间,消费者拥有更多选择。第三,本地组装和零部件生产的投资正在加强泰国的工业基础。第四,充电基础设施建设进一步扩大。这种转变不仅为汽车制造商创造了机会,也为供应商、能源公司、科技公司以及充电基础设施生产、运营企业创造了机会。
除了泰国之外,放眼整个东南亚,存在几个新机遇:
第一,电动汽车生产与出口枢纽:泰国既能服务国内需求,也能服务区域出口市场。第二,电池与关键零部件:在电芯、电池包、热管理系统、电子器件等零部件方面存在机遇。第三,充电与能源服务:充电网络、能源管理及智能充电解决方案。第四,商用运输车队电动化发展:物流、配送、公交以及车队的电动化将创造大规模需求。第五,软件与智能出行:互联互通、远程信息处理、数字服务和车辆智能正变得愈发重要。第六,回收与循环经济:电池再利用、回收以及报废管理将成为战略性增长领域。
展望未来,泰国需要稳定且适应性较强的产业政策,需要更强大的供应商转型,以及更强的创新能力,还需要政府、行业、基础设施提供商以及其他利益相关者之间更好的协调。更为重要的是,泰国必须更加重视出口技术的发展,以及长期的价值创造。协会将会继续连接行业利益相关者,并且提供相应的政策支持,还会促进知识共享和国际合作。以上是我的发言,感谢大家的聆听!