车网世界报道:
由中国汽车技术研究中心有限公司、中国汽车工程学会、中国汽车工业协会、中国汽车报社联合主办的第二十二届中国汽车产业发展(泰达)国际论坛(以下简称“泰达汽车论坛”)于2026年9月17日至9月20日在天津市滨海新区举办。本届泰达汽车论坛将围绕“智绿筑基·生态蓄势·共创共赢”的年度主题,邀请重磅嘉宾展开深入研讨。
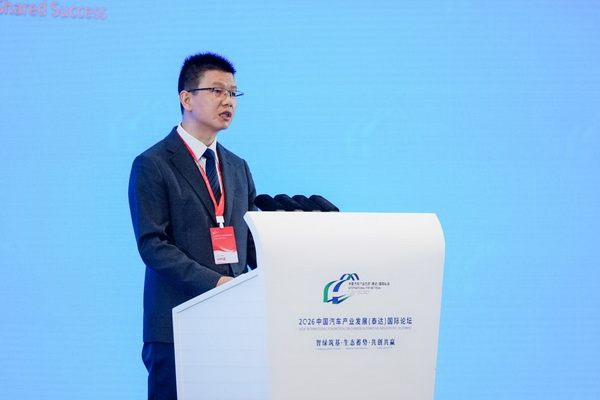
在9月19日“高端智见:智引转型 绿促升级 共筑汽车产业新生态”中,中国汽车流通协会副会长王都发表题为“变局下的共生与突围——重塑汽车流通产业新生态”的演讲。
中国汽车流通协会副会长 王都
以下是演讲实录:
各位代表,大家下午好!非常荣幸能够在这个高端智见的环节与大家见面,今天我就围绕主题从流通的角度谈谈这个事情,今天我的题目是《变局下的共生与突围——重塑汽车流通产业新业态》。为什么是变局?因为我们可以看到汽车产业实实在在处在一个历史性转折点,这个转折点确实太重要了。从合资算起,今年应该正好是40年,我们是从学习到跟跑然后并跑,现在有的地方我们已经在领跑了。在这个过程中我们见证了汽车产业从一个学习者变成了全球最大的生产和消费市场,今天有三个变化正在发生。
首先,我觉得电动化和智能化的两股浪潮叠加,正在重新定义汽车,也在重新定义出行,同时也会重新定义流通。第二是汽车产业的竞争白热化,正式进入了淘汰赛,等淘汰赛结束以后谁还留在这个产业里就非常重要。第三是汽车产业的重心以前是以前端制造为核心,逐渐会向后端服务市场、存量市场转变。作为连接生产和消费的关键环节,流通领域正是在这个变局的中心,流通企业的感受最直接,传导也最迅速,也最可以反应行业最基本的点。
接下来我会从变局、变与不变、应变之道、致远之思四个层面与大家分享一些观点。为什么强调流通的视角呢?消费决定了产业,连接生产和消费的就是流通,政策的效果、产品的优劣、服务的成色都是在流通环节中体现的,所以说流通是“晴雨表”和“温度计”。汽车流通协会作为连接政府、企业和市场的行业组织,一直坚持在流通的一线观察产业、服务产业,这也是我今天发言的出发点。
首先我们来看“变”。全国汽车保有量已达3.71亿辆,未来预计达到4.5亿辆。在4.5亿辆的保有量中,我们已经基本是存量为主,再上升的空间没有那么大了。那存量市场我们更应该关注是什么?消费者都已经买过车了,接下来要换车,而换车与首购不同,对产品的认识比以前更清晰,可能会更看重服务。同时新能源汽车保有量在迅速提升,现在一半以上是新能源汽车。下一步我们到底做哪些事情?随着价值重心逐步后移,生产、流通的比例可能会逐渐有所变化。
接着我们来看智能化、电动化。电动化核心是重构动力系统,而智能化是重构了关系,这个关系比系统动力更重要。我们认为,智能化是重构人和车之间的关系、人和路之间的关系、人和城市之间的关系、人和整个社会之间的关系。这种变化是智能化带来的,智能化可以把车从简单的交通工具变成智能移动终端,这种关系的变化才是产业生态核心的变化。最终到底车是什么?最终的车就是一个生活空间,这个生活空间最终可能是你所有的生活,不管是工作还是生活都可以在车里面实现。这个空间可以任意定义,可以是咖啡厅、酒吧、办公室、会议室或卧室,你可以想像的任何空间都在这里,下一步这可能是我们的方向。
如果车是一个万变的东西,那我们认为后端服务可能就变的更加重要,更加有想象空间。而这个服务必须落地,而不是生产的时候设计好的。他一定会有诸多变化,流通是有价值的,服务是有价值的。最终不管是谁做,有可能不是现在4S店的模式做,但是一定有人做,一定有价值,而且这种价值会逐渐变大变强。
回到经销商的角度,我们可以看到盈利模式变了,为什么?就是过去我们依托赚差价、做售后服务、4S几个核心挣钱的地方,现在都是亏损的。新车毛利率现在平均是-21.4%,卖车只是一个流量的入口,已经不是经销商赚钱的工具。虽然现在大部分还是传统经销商模式,在这个比例下经销商是难以为继的。售后和金融保险的毛利是支撑这些经销商活着的根,但是现在卖车亏损,售后也在大量萎缩,维修保养价格低、周期长,已经不能支撑整个服务体系了,利润基本底座这个逻辑现在已经不存在了,只能支撑相对轻量化的东西。如果经销商盈利模式不能重构,那经销模式是很难为继的。
为什么经销商这么赔?现在1.58是平均行业库存周期,也就是我们要卖1.58个月才能把库存销售光。其中主流的品牌库存深度超过了2个月。经销商对主机厂的满意度现在只有56.3%,是近些年来最低。我们认为全年市场会增长的经销商只会占到11.2%,其中超过70%今年全年预期是会下滑的。我们协会对乘用车国内全年销量也是有一个比较悲观的预期,可能会是两位数的负增长。总销量因为有出口还是相对乐观。
用户的关系现在变了,我们过去经常讲卖车,卖完以后能做的事情就越来越少了。我们对用户交付以后全生命周期服务和陪伴是我们价值之所在。汽车从一个交通工具变成了一个生活方式,这种生活方式需要线下维护,需要更多的服务,而这种服务消费者本身是很难自己完成的,需要持续的服务,而这个服务就是我们流通环节的价值。
以前我们基本上都是经销商模式,这是全球现在汽车领域最核心、最主要的模式。但是在中国,我们在走一条没人走过的路。新能源汽车这条路上到底背后会是什样的模式,到底是代理,还是直营,还是混合,还是经销商为主,是我们在下一步要回答的题目。这个题目没有标准答案,消费者满意、全生命周期成本最低才是最优解。
刚才讲了这么多变,但是流通本质没有变。首先连接供需,最核心还是服务,消费者愿意付费满意的服务是我们流通的本质。渠道价值没有变,虽然模式在变,但服务为本的内核没有变。
我们怎么应变?首先,以前经销模式,卖车是服务用户,不是经营用户。下一步到底用什么方式,我们可以探讨,但是最终不变的还是服务,就是全生命周期价值最大化。我们要把所有交易变成长期的关系,把每一个触点都成为跟消费者之间建立联系的点,这个现在用AI、大数据都可以解决。
还有一个是数字重构。流通领域在这方面是比较慢的,因为他受到主机厂、消费者的限制,所以这部分在流通领域是比较被动的。这方面比较重要的是产业新生态共生。为什么讲共生呢?以前主机厂和经销商之间的关系是主动和被动的关系,现在由于新能源汽车品牌迅速崛起,经销商、服务商和主机厂之间的共生关系变的更重要了。以前我们认为产品力决定产品能不能长期稳定发展,下一步应该是品牌力,而不完全是产品力。品牌力中服务的价值会逐渐增大,现在不管是传统燃油车企还是新势力,我们的品牌力够不够,这是需要我们大家思考的。同时我们看到新的生态,我认为改装是一个很重要的发展方向,车里面很多东西还是希望有变化,如果这个变化能够满足消费者的需求,我认为消费者是愿意付费的。所以建立一个平等互利的新型厂商关系可能是下一步我们共同要面对的一个课题。
研判一下趋势,由于新能源汽车发展时间相对还比较短,对于全生命周期观点还不是特别强烈。现在已经进入了长期淘汰赛,汽车全生命周期很重要,全生命周期服务价值最大化,用户满意度的高度到底是多少,以及在淘汰赛当中到底有多大的能力,怎么能够不被淘汰,需要我们共同来回答这个问题。过去流通是产业的末端,主要是跟制造业一起做跟跑,不管是定义产品还是价格利润,主要还是主机厂说了算。但是在存量市场上,从流通端会有一些价值的输入,流通端有了价值才有发言权。所以价值的提升是话语权提升一个重要的定义,有多大的价值才有多大的话语权。
今天我就简单跟大家交流到这里,有不当之处请大家多多指教,谢谢大家。